
DANA Indonesia Digital Wallet
Avis 4,5Catégorie FinanceTéléchargements100.00M
Captures d’écran
Télécharger
Télécharger surGoogle PlayTélécharger surApp StoreTélécharger leFichier APKAvantages
- Facilité d'utilisation et interface intuitive.
- Large gamme de services financiers intégrés.
- Sécurité renforcée avec vérification en deux étapes.
- Support client réactif disponible 24/7.
- Transactions rapides sans frais cachés.
Inconvénients
- Disponible uniquement en Indonésie.
- Nécessite une connexion Internet stable.
- Pas de fonctionnalité de paiement international.
- Limites de transfert pour les comptes gratuits.
- Publicités occasionnelles dans l'application.
 Analyse par Appcracy
Quand je juge un portefeuille numérique, je regarde autant la facilité de lecture que ce qu’il permet de payer. Une application financière peut être rapide et pratique, mais elle doit aussi rester compréhensible quand on l’utilise dehors, avec une main occupée ou sous pression. C’est sous cet angle que j’ai abordé DANA, le portefeuille mobile de PT Espay Debit Indonesia Koe, conçu pour les paiements du quotidien en Indonésie.
Lire l’écran et trouver la bonne action
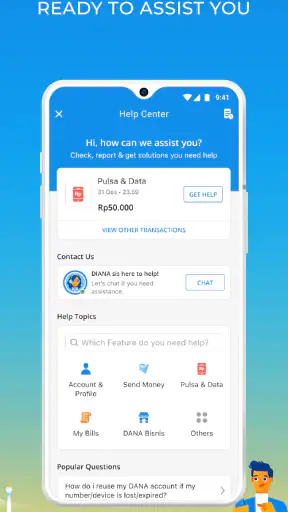
Dès que j’ai ouvert l’application DANA, j’ai été immédiatement frappé par son interface utilisateur intuitive. L’application est visuellement agréable avec une disposition claire qui permet aux utilisateurs de naviguer facilement. Les icônes sont bien conçues et les menus déroulants sont simples à comprendre, ce qui facilite l’accès aux différentes fonctionnalités.
Cette impression de clarté compte particulièrement dans une application financière : on veut pouvoir distinguer une opération à lancer d’une information à vérifier, sans devoir explorer chaque menu à l’aveugle. Les libellés et les icônes peuvent aider à repérer les principales actions, mais je conseille tout de même de prendre le temps de parcourir l’écran d’accueil avant d’effectuer un paiement important. C’est une petite habitude utile pour éviter de choisir une option voisine par réflexe.
La facilité d’une interface dépend aussi de la façon dont chacun lit et comprend les informations. Les utilisateurs qui préfèrent des repères visuels pourront apprécier les icônes, tandis que ceux qui ont besoin de libellés explicites gagneront à vérifier les intitulés avant de confirmer. Je ne considérerais pas la seule simplicité de présentation comme une garantie que chaque écran conviendra à tous : une interface claire peut encore demander de l’attention, notamment lorsqu’il s’agit de sommes ou de destinataires.
Gestes, attention et confort d’utilisation
Les transactions mobiles supposent souvent de toucher une zone précise, de passer d’un écran à un autre et de vérifier les détails avant validation. Pour une personne ayant des difficultés de motricité, cette succession de gestes peut compter davantage que la vitesse apparente de l’application. Mon conseil est de ne pas effectuer une première opération dans la précipitation : repérer les étapes et vérifier le récapitulatif permet de réduire la pression et les erreurs.
Le contexte sensoriel joue lui aussi un rôle. Une notification peut être pratique pour suivre une dépense, mais elle ne remplace pas la consultation de l’historique lorsqu’on n’a pas vu ou entendu l’alerte. Si vous utilisez votre téléphone en mode silencieux, dans un lieu bruyant ou avec une attention partagée, prenez l’habitude de contrôler l’état de l’opération dans l’application plutôt que de vous fier uniquement à un signal bref.
Je trouve ce point important pour les personnes qui utilisent des réglages personnels d’affichage ou d’interaction : l’essentiel est de vérifier que les informations importantes restent lisibles sur leur propre appareil. Les préférences et les besoins varient, et je ne déduis pas de l’apparence générale de DANA qu’elle dispose d’une certification ou d’un ensemble précis d’options d’accessibilité.
À lire ensuite
Sonic Dash 2 : une course plaisante, mais des reprises à vérifier
Android Auto : l’écran embarqué doit faire moins, mais mieux
Comment les Mises à Jour Android et iOS Subliment Free Fire MAX
Ramp Car Games: GT Car Stunts - Stratégie et Adrénaline au Sommet
Débloquez le Potentiel de PayPal : Astuces et Réglages Incontournables
Pourquoi Plants vs. Zombies™ Conquiert Toujours les Stratèges Mobiles
Des situations concrètes où le portefeuille est utile
Ce qui m'a vraiment plu, c'est la rapidité avec laquelle j'ai pu m'inscrire et commencer à utiliser l'application. Le processus d'inscription est simple, et en quelques minutes, j'étais prêt à faire mes premières transactions.
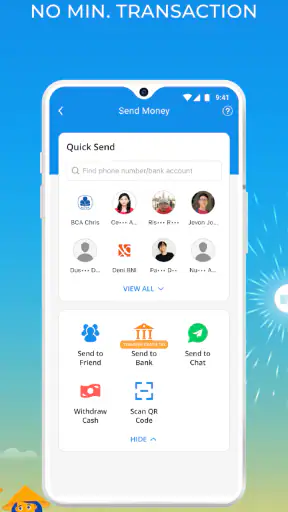
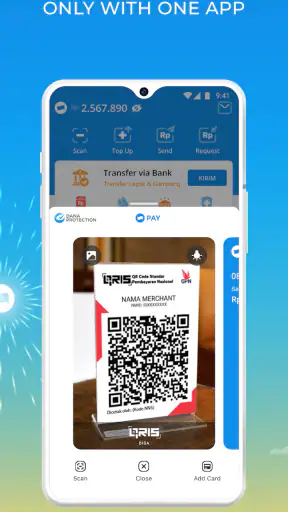
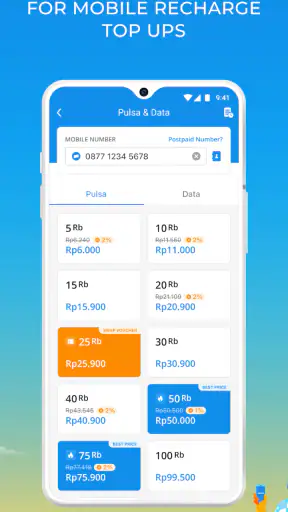
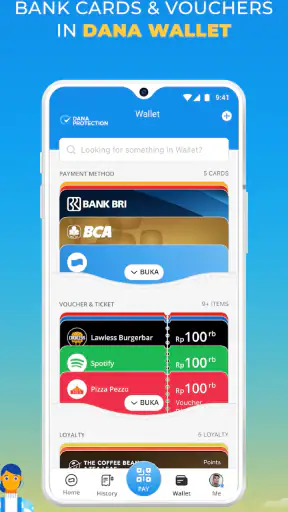
Dans une journée ordinaire, je peux imaginer DANA comme un moyen pratique de régler une facture ou d’acheter du crédit téléphonique sans sortir une carte bancaire. On peut aussi s’en servir pour faire un don. Le vrai intérêt se voit lorsqu’on regroupe ces tâches courantes dans un même outil : au lieu de chercher une solution différente pour chaque paiement, on ouvre le portefeuille et on choisit l’opération souhaitée. Avant de confirmer, je prendrais néanmoins le temps de vérifier le montant et le bénéficiaire, surtout si je suis interrompu ou si je fais l’opération en déplacement.
Un autre usage pertinent est la gestion de petites dépenses récurrentes. Les notifications de transaction peuvent aider à remarquer rapidement qu’un paiement vient d’être effectué, puis à rapprocher cette dépense de son budget personnel. Pour que ce soit vraiment utile, je recommande de traiter les alertes comme un rappel de vérification, pas comme un relevé complet : une notification attire l’attention, tandis qu’un suivi régulier aide à comprendre où part l’argent.
L’application est gratuite et classée PEGI 3, ce qui indique une classification d’âge adaptée à un public très large ; cela ne signifie pas pour autant qu’un enfant devrait gérer seul des paiements. Comme avec tout portefeuille, je réserverais son usage financier à une personne capable de contrôler les montants, de protéger l’accès à son téléphone et de comprendre qu’une transaction validée engage de l’argent réel.
Fonctions, contrôle et choix du bon outil
Je trouve utile d’examiner les fonctions de paiement autant que les étapes de contrôle qui les entourent : c’est souvent là que l’on voit si un portefeuille convient vraiment à ses habitudes. Je vais aussi situer DANA face aux options plus familières, afin de préciser dans quels cas ce type d’outil apporte un vrai confort et quand une autre méthode peut mieux convenir.
Ce que DANA apporte au quotidien
DANA ne se contente pas d'être un portefeuille numérique ordinaire. Il propose une gamme de fonctionnalités qui le distingue de ses concurrents. Par exemple, il permet de payer des factures, d'acheter des crédits téléphoniques, et même de faire des dons à des œuvres caritatives, le tout en quelques clics. De plus, les transactions sont traitées rapidement, ce qui est un gros plus pour ceux qui, comme moi, détestent attendre.
Face aux solutions habituelles, comme une application bancaire ou le paiement direct par carte, je vois surtout un choix de simplicité et de concentration des usages. Une banque peut être plus adaptée si votre priorité est de consulter un compte bancaire et ses opérations au même endroit ; une carte convient si vous préférez payer sans alimenter un portefeuille distinct. DANA a davantage de sens pour quelqu’un qui veut effectuer diverses opérations courantes depuis une interface de portefeuille. Le meilleur choix dépend donc de vos habitudes et des moyens de paiement effectivement acceptés là où vous vivez ou faites vos achats.
Une nuance pratique : un portefeuille numérique n’est pas automatiquement un remplacement universel de l’argent liquide ou d’une carte. Je garderais une solution de secours pour les situations où le téléphone est déchargé, où la connexion est mauvaise ou lorsque le commerçant n’accepte pas le moyen de paiement souhaité. DANA est intéressant comme outil complémentaire de tous les jours, mais je ne baserais pas toute ma capacité à payer sur une seule application.
Pour limiter les erreurs, je conseille de séparer mentalement trois étapes : choisir le service, contrôler les informations de paiement, puis vérifier que l’opération a bien abouti. Cette méthode est particulièrement utile pour les factures, où une référence incorrecte peut être plus difficile à repérer qu’un achat simple. Pour les dons ou les recharges, un contrôle rapide du destinataire et du montant avant validation reste une précaution raisonnable, même si l’écran semble familier.
Rester maître de ses dépenses et de ses accès
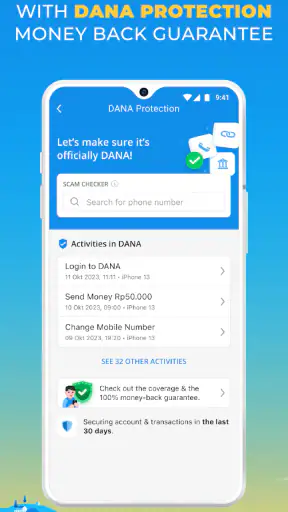
L'application offre également un niveau de sécurité élevé, ce qui m'a rassuré. Les transactions sont protégées par des protocoles de sécurité avancés et l'authentification à deux facteurs renforce la protection de mes données personnelles et financières.
Je garde toutefois une approche prudente : une protection technique n’empêche pas une erreur de destinataire, un téléphone laissé déverrouillé ou une validation faite trop vite. Pour un usage plus serein, je vérifie chaque récapitulatif, je protège l’accès à mon appareil et j’évite de réaliser un paiement quand je ne peux pas lire tranquillement les détails. Ces réflexes sont simples, mais ils comptent autant que la rapidité d’exécution.
En pratique, les notifications peuvent aussi servir à repérer une opération inattendue. Si une alerte arrive alors que vous ne vous souvenez pas du paiement, ne l’ignorez pas : ouvrez l’application dans un moment calme et examinez l’activité avant de poursuivre vos dépenses. Pour suivre un budget, il est également utile de rapprocher périodiquement ses transactions de ses propres notes ou de ses relevés, au lieu de compter sur sa mémoire.
Pour répondre à une question fréquente, un portefeuille numérique est-il adapté à quelqu’un qui n’a jamais utilisé ce type d’outil ? L’inscription m’a semblé accessible, mais la première utilisation reste plus confortable si l’on sait déjà vérifier un montant, un destinataire et une confirmation. Si ces notions sont nouvelles, mieux vaut commencer par une opération simple et de faible enjeu, puis prendre le temps de comprendre le parcours avant d’y centraliser davantage de paiements.
Quand une autre solution sera plus adaptée
Je ne conseillerais pas DANA à une personne qui cherche avant tout une application bancaire complète, ni à quelqu’un qui ne souhaite pas gérer un portefeuille sur son téléphone. De même, si l’accès numérique est peu fiable dans son environnement, ou si les gestes sur écran sont difficiles à réaliser sans aide, une carte ou une méthode de paiement plus familière peut être plus rassurante. Le bon outil est celui que l’on peut utiliser de façon autonome et vérifier sans stress.
La facilité de navigation ne supprime pas toutes les barrières. Les personnes qui lisent difficilement les petits éléments, qui ont besoin d’un parcours très explicite ou qui sont facilement désorientées par des choix proches devront tester l’application à leur rythme. Je recommande de ne pas commencer par une opération urgente : explorer les rubriques et repérer les confirmations à l’avance laisse davantage de marge pour s’adapter.
Autre limite concrète : un portefeuille n’est utile que si les services proposés correspondent aux besoins de la personne et aux situations où elle compte l’utiliser. Avant d’en faire son moyen principal, il vaut mieux réfléchir aux paiements réellement fréquents — factures, crédit téléphonique ou dons, par exemple — et conserver une alternative pour les dépenses qui ne passent pas par le même canal. Cette approche évite d’attendre d’une seule application qu’elle couvre tous les cas.
La version actuelle est la 2.106.0, et l’application fonctionne à partir d’Android 5.1. Elle est disponible gratuitement. Son ampleur est notable : elle dépasse les cent millions d’installations, avec une moyenne de 4,5 sur environ 9,1 millions de notes. Ces chiffres indiquent une adoption importante, mais ils ne garantissent pas que chaque parcours conviendra à chaque personne. Je les prends comme un repère de popularité, pas comme un substitut à l’essai sur son propre téléphone.
Une expérience à vérifier dans son propre contexte
En utilisant DANA, j'ai remarqué à quel point l'expérience utilisateur est bien pensée. L'application envoie des notifications instantanées pour chaque transaction, ce qui permet de garder un œil sur ses dépenses. De plus, le service client est réactif et disponible pour répondre à toutes les questions, ce qui est essentiel lorsqu'on utilise une application financière.
Les notifications rendent le suivi plus immédiat, mais leur utilité varie selon les habitudes. Si vous recevez beaucoup d’alertes, elles peuvent se perdre dans le flot ; si vous les désactivez ou ne les consultez pas, vous devrez adopter une autre routine de contrôle. J’apprécie donc leur rôle de signal, tout en gardant l’habitude de vérifier l’application après une opération importante. Cette combinaison est plus fiable que de supposer qu’une alerte suffit à tout confirmer.
Pour une personne qui accompagne un proche dans ses premiers paiements numériques, je privilégierais une démonstration calme plutôt qu’une longue explication abstraite. On peut parcourir ensemble les étapes d’une opération courante, montrer où lire le montant et laisser ensuite la personne refaire le geste à son propre rythme. L’objectif n’est pas de prendre le contrôle de son portefeuille, mais de l’aider à acquérir des repères et à décider si l’interface lui convient.
J’ai aussi intérêt à distinguer l’aide ponctuelle de la dépendance à un tiers. Si une personne ne peut pas lire ou valider une opération sans assistance à chaque fois, la simplicité visuelle ne suffit pas à rendre l’outil véritablement pratique pour elle. Dans ce cas, une option qu’elle maîtrise déjà peut offrir davantage d’autonomie, même si elle propose moins de services réunis au même endroit.
Mon avis sur son accessibilité au quotidien
Je dois souligner que l'application est régulièrement mise à jour, ce qui montre que l'équipe derrière DANA est dévouée à l'amélioration continue de ses services. Cela me donne confiance dans leur engagement à offrir la meilleure expérience possible aux utilisateurs.
DANA est une application financière lancée le 7 mai 2019, et son usage est centré sur les paiements sans espèces ni carte. Pour moi, son intérêt est concret : elle réunit plusieurs opérations courantes dans un portefeuille mobile et les rend accessibles depuis un parcours que j’ai trouvé simple à prendre en main. Son format conviendra surtout aux personnes qui veulent payer ou gérer de petites tâches financières au téléphone et qui se sentent à l’aise avec les confirmations à l’écran.
Sur le plan de l’inclusion, mon appréciation reste mesurée. Une interface perçue comme claire et des notifications utiles peuvent réduire certains efforts, mais les besoins de lecture, de motricité, d’attention et de confort sensoriel sont différents d’une personne à l’autre. Je ne peux donc pas conclure qu’elle répond à toutes les situations. Le test le plus honnête consiste à essayer les étapes essentielles sur son appareil, dans un moment sans urgence, et à voir si l’on peut les refaire seul avec confiance.
En conclusion, si vous recherchez une application de portefeuille numérique fiable en Indonésie, DANA est un excellent choix. Son interface conviviale, ses nombreuses fonctionnalités et son excellent support client en font une option incontournable. Je la recommande vivement à quiconque souhaite simplifier ses transactions financières quotidiennes.
Je la recommanderais surtout à quelqu’un qui veut réunir des paiements courants et des recharges dans une seule application, tout en gardant une méthode de secours et une routine de vérification. En revanche, si votre priorité est une accessibilité adaptée à des besoins très précis, ou si vous préférez éviter les transactions sur smartphone, prenez le temps de comparer avec une solution que vous connaissez déjà. À mes yeux, DANA est un choix pratique quand son parcours correspond à vos gestes et à vos habitudes ; le meilleur indicateur reste la facilité avec laquelle vous pouvez effectuer puis contrôler une opération sans vous presser.
FAQ sur DANA Indonesia Digital Wallet
Qu'est-ce que l'application DANA et comment fonctionne-t-elle ?
DANA est un portefeuille numérique en Indonésie qui permet aux utilisateurs de payer des factures, transférer de l'argent, acheter du crédit téléphonique et bien plus encore. L'application fonctionne en liant votre compte bancaire ou votre carte de crédit pour effectuer des transactions en toute sécurité et rapidement. Elle utilise des protocoles de sécurité avancés pour protéger vos informations financières.
DANA est-elle sécurisée pour effectuer des transactions financières ?
Oui, DANA met l'accent sur la sécurité des utilisateurs. Elle utilise des technologies de cryptage avancées et une authentification à deux facteurs pour garantir la protection de vos données. De plus, elle est réglementée par les autorités financières indonésiennes, ce qui ajoute une couche de sécurité supplémentaire pour les utilisateurs.
Quels sont les frais associés à l'utilisation de DANA ?
L'utilisation de DANA est généralement gratuite pour les paiements courants comme les factures et les achats chez les partenaires. Cependant, certains services comme le transfert d'argent vers un autre compte bancaire peuvent entraîner des frais minimes. Il est important de vérifier les détails des frais dans l'application avant d'effectuer une transaction.
Puis-je utiliser DANA sans compte bancaire ?
Oui, il est possible d'utiliser DANA sans compte bancaire, mais avec certaines limitations. Vous pouvez ajouter de l'argent à votre portefeuille DANA en espèces via des partenaires de distribution. Cependant, pour des fonctionnalités complètes comme les transferts bancaires, un compte bancaire est nécessaire.
Comment recharger mon compte DANA ?
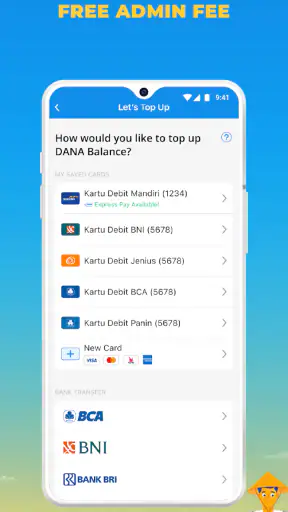
Vous pouvez recharger votre compte DANA de plusieurs façons. Les utilisateurs peuvent lier leur compte bancaire pour des transferts directs, utiliser des cartes de crédit/débit, ou déposer de l'argent en espèces chez des partenaires autorisés. Cette flexibilité rend DANA accessible à un large éventail d'utilisateurs avec différentes préférences de paiement.
DANA Indonesia Digital Wallet
FinanceLire cet avis dans d’autres langues
DANA Indonesia Digital Wallet ENDANA Indonesia Digital Wallet JADANA Indonesia Digital Wallet KODANA Indonesia Digital Wallet DEDANA Indonesia Digital Wallet PTDANA Indonesia Digital Wallet ESDANA Indonesia Digital Wallet ITDANA Indonesia Digital Wallet THDANA Indonesia Digital Wallet ARDANA Indonesia Digital Wallet HIDANA Indonesia Digital Wallet NL


