


Pixpay
Avis 4,6Catégorie FinanceTéléchargements1.00M
Captures d’écran
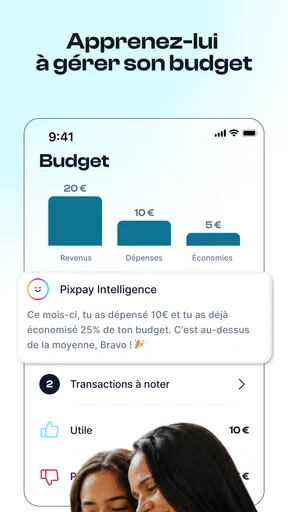
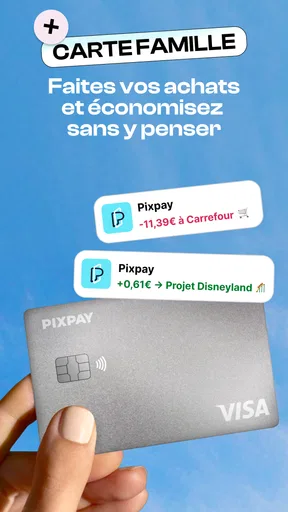
Télécharger
Télécharger surGoogle PlayTélécharger surApp StoreAvantages
- Interface simple et intuitive.
- Suivi des dépenses en temps réel.
- Notifications de transaction rapides.
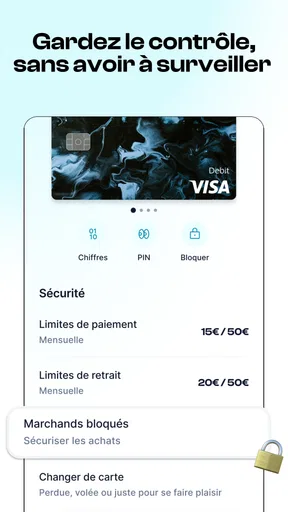
- Possibilité de fixer des limites de dépenses.
- Accès facile pour les parents et les ados.
Inconvénients
- Frais mensuels pour l'utilisation.
- Pas de support client téléphonique.
- Pas encore disponible dans certains pays.
- Limitations pour les retraits au distributeur.
- Quelques bugs signalés par les utilisateurs.
 Analyse par Appcracy
Dans une famille où l’argent de poche passe encore de main en main, une carte pour ado peut rendre les petites dépenses plus visibles et les conversations plus concrètes. C’est l’idée qui m’intéresse avec Pixpay : donner à un jeune un moyen de paiement à lui, tout en gardant un cadre familial autour de son budget. Je la vois surtout comme un outil pour apprendre par la pratique, pas comme une solution qui dispense les parents de parler d’argent avec leur enfant.
Un usage partagé, sans confondre les rôles
Au quotidien, l’application concerne deux personnes qui n’ont pas le même besoin. L’adolescent veut pouvoir payer ses achats et comprendre ce qu’il lui reste ; le parent veut suivre le budget et accompagner les décisions. Cette séparation est utile dans une situation simple : avant une sortie, on peut convenir ensemble de la somme disponible, puis laisser l’ado choisir comment l’utiliser. Le montant dépensé devient alors un point de départ pour discuter, plutôt qu’un motif de reproche découvert après coup.
Pour un foyer qui partage un téléphone ou une tablette, je garderais en tête que l’accès à l’appareil et l’accès au compte sont deux sujets différents. Je n’utiliserais pas un appareil commun en laissant une session ouverte sans réfléchir à qui peut consulter les informations ou manipuler l’application. Mieux vaut que chaque membre de la famille sache quel rôle il a et que l’adolescent puisse distinguer son espace de celui du parent. Cette précaution relève surtout de l’organisation familiale : un appareil partagé ne transforme pas automatiquement les comptes en un espace commun.
Poser des limites avant la première dépense
La carte prend tout son sens quand les règles sont discutées avant qu’un achat se présente. Je conseillerais de s’accorder sur ce que l’argent de poche doit couvrir : goûter, petites sorties ou achats choisis par l’ado, par exemple. Cela évite de traiter chaque paiement comme une exception et permet au jeune de faire des arbitrages. Si une dépense prévue dépasse le budget, la question devient « qu’est-ce que tu préfères garder pour plus tard ? », plutôt que « pourquoi as-tu payé ? ».
Il faut aussi clarifier ce que signifie « avoir sa carte » dans la famille. L’autonomie peut être réelle sans être illimitée : le parent reste présent pour expliquer le cadre, tandis que le jeune gagne progressivement en responsabilité. Je ne présenterais donc pas Pixpay comme un remplacement de la discussion ou de l’accompagnement parental. Une carte facilite les paiements et rend le budget plus tangible, mais elle ne décide pas à la place de la famille quelles dépenses sont raisonnables.
Pixpay est une application de finance développée par Pixpay, gratuite et destinée à accompagner la carte de paiement des adolescents. Elle affiche une note moyenne de 4,2 sur la base d’environ 13 000 évaluations, et a dépassé les 500 000 installations. Son classement d’âge PEGI 3 concerne l’application ; le public auquel elle s’adresse dans la vie de tous les jours reste bien celui des adolescents et de leurs parents. Elle existe depuis le 24 octobre 2019, et sa version actuelle est la 6.8.0, pour Android 8.0 ou une version ultérieure.
Apprendre à gérer un budget dans la vie de tous les jours
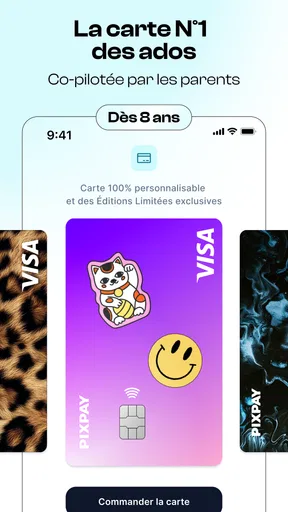
Quand j'ai installé Pixpay pour la première fois, j'ai été frappé par sa simplicité et son interface intuitive. L'application propose une carte bancaire destinée aux adolescents, gérée par leurs parents. Oui, vous avez bien entendu ! Les adolescents peuvent désormais avoir leur propre carte, mais sous le regard bienveillant de leurs parents.
À lire ensuite
Instagram, l’art de capter l’attention minute après minute
Etsy mise sur la découverte d’objets singuliers, sans garantie d’avance
Dr. Driving : le plaisir de se garer sous pression
Sur X, l’actualité se fabrique en direct, au milieu du bruit
Ma Talking Angela : un rituel attachant, mais trop répétitif
Eyecon filtre les appels indésirables sans compliquer le quotidien
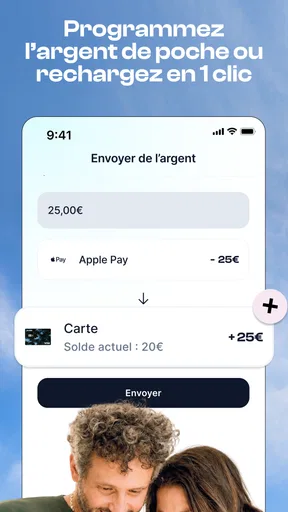
Avec Pixpay, les parents peuvent facilement transférer de l'argent sur la carte de leur enfant, définir des limites de dépenses, et même recevoir des notifications en temps réel des transactions effectuées. C'est un excellent moyen d'enseigner la responsabilité financière aux jeunes, tout en leur offrant une certaine autonomie.
Des habitudes utiles, au-delà du paiement
Ce que j'apprécie particulièrement, c'est la possibilité pour les parents de paramétrer des tâches rémunérées. Imaginez pouvoir encourager vos enfants à faire le ménage ou à tondre la pelouse en échange de quelques euros ! Cela leur apprend non seulement la valeur de l'argent, mais aussi l'importance du travail.
Pour éviter que ce système ne se transforme en marchandage permanent, je fixerais à l’avance quelles tâches donnent lieu à une rémunération et lesquelles font simplement partie de la vie commune. Cette distinction rend l’outil plus juste pour toute la famille : ranger ses affaires peut rester une responsabilité personnelle, tandis qu’une tâche supplémentaire peut être récompensée si les parents le souhaitent. L’application peut aider à rendre l’accord concret, mais c’est la conversation qui évite les malentendus sur ce qui est attendu.
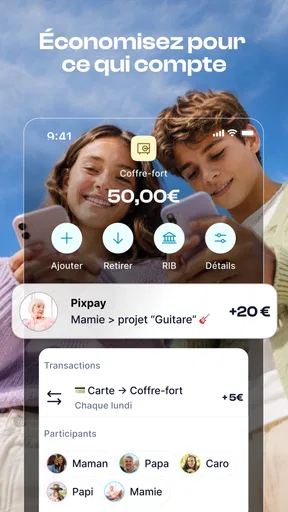
De plus, l'application propose une option de cagnotte pour des projets spécifiques. Votre ado veut économiser pour un nouveau vélo ou un jeu vidéo ? Avec Pixpay, il peut mettre de côté un peu d'argent chaque semaine pour atteindre son objectif.
Une cagnotte me semble surtout intéressante quand l’objectif est assez précis pour que l’ado puisse suivre ses progrès et décider ce qu’il est prêt à reporter. Pour un achat qui n’est pas urgent, la famille peut convenir d’une somme à épargner et laisser le jeune ajuster ses dépenses courantes en conséquence. C’est une façon concrète de montrer qu’un budget ne sert pas uniquement à contrôler les paiements : il aide aussi à choisir entre profiter maintenant et préparer quelque chose qui compte davantage.
Et ce n'est pas tout, il y a même des conseils financiers adaptés à l'âge de l'enfant pour les aider à comprendre comment gérer au mieux leur argent. Une initiative que je trouve vraiment précieuse et éducative.
Coordonner les attentes dans la famille
Le meilleur résultat dépend, à mon avis, de la régularité du dialogue. Un parent peut vérifier les dépenses et signaler un problème, mais l’ado devrait aussi pouvoir expliquer ses choix sans avoir l’impression que chaque achat déclenche une enquête. Une courte discussion à un moment calme — par exemple pour regarder comment s’est passée la semaine — est souvent plus constructive qu’une remarque faite au moment d’un paiement refusé ou d’un désaccord.
Dans une famille avec plusieurs adultes, je recommande de s’entendre d’abord sur les règles et sur la manière d’en parler à l’adolescent. Si chacun fixe des attentes différentes, la carte risque de devenir le symbole du désaccord entre adultes plutôt qu’un outil d’apprentissage. Les décisions sur l’argent de poche, les tâches rémunérées et les limites doivent donc être cohérentes. L’application peut soutenir une routine commune, mais ne remplace pas cette coordination ni ne règle à elle seule les questions de garde ou de responsabilité entre adultes.
Une autre habitude utile consiste à séparer l’argent destiné aux dépenses ordinaires de celui qui est mis de côté pour un projet. Même sans transformer le suivi en exercice scolaire, on peut demander à l’ado ce qu’il veut financer en premier et l’aider à estimer combien de temps cela prendra. Cette démarche donne du sens au budget et révèle les compromis avant que l’argent soit dépensé, au lieu de simplement commenter les transactions après coup.
À quel âge et avec quel degré de confiance ?
Je conseillerais surtout cette formule à une famille dont l’adolescent commence à faire de petites dépenses sans ses parents et qui est prête à accompagner cette nouvelle liberté. La maturité ne se résume pas à un âge : certains jeunes ont besoin d’un cadre très clair, tandis que d’autres peuvent gérer davantage de choix. Le bon point de départ est une somme que le foyer peut consacrer à l’argent de poche et que le jeune peut apprendre à répartir, sans attendre de lui une gestion parfaite dès le début.
La confiance se construit par étapes. Au départ, les parents peuvent expliquer les règles, observer les habitudes et revenir sur les décisions qui posent question. Ensuite, ils peuvent laisser davantage de marge si l’adolescent montre qu’il sait anticiper. À l’inverse, si les paiements deviennent une source de tension ou si le jeune n’est pas prêt à gérer ce niveau d’autonomie, une somme en espèces remise à intervalles convenus peut être plus simple. L’objectif n’est pas de choisir la méthode la plus moderne, mais celle qui permet d’apprendre sans transformer chaque dépense en conflit.
Il faut aussi distinguer le suivi d’un compte d’une surveillance constante. Les notifications de transaction peuvent rassurer un parent et aider à repérer rapidement une dépense inattendue, mais elles peuvent être vécues comme intrusives si la famille n’a pas parlé de leur rôle. J’en discuterais avec l’ado dès le départ : ce qui est observé, pourquoi, et dans quelles situations on en reparlera. Cette transparence protège mieux la relation que l’idée d’un contrôle silencieux.
Ce qu’elle apporte face aux solutions habituelles
Par rapport à l’argent liquide, la carte rend les achats du quotidien plus pratiques et peut aider à suivre les dépenses sans demander à l’adolescent de conserver chaque pièce ou billet. Les espèces gardent toutefois un avantage pédagogique : le jeune voit immédiatement la somme diminuer et peut être plus attentif à ce qu’il lui reste. Pour un enfant qui dépense trop vite avec une carte, ou pour une famille qui préfère une méthode tangible, l’argent liquide peut donc rester le meilleur choix, au moins au début.
Face à une carte bancaire classique ou à une application pensée d’abord pour les adultes, l’intérêt de Pixpay est son orientation familiale et éducative : transfert d’argent, limites, notifications, tâches rémunérées et cagnotte s’inscrivent dans une même démarche autour de l’adolescent. Cela ne signifie pas qu’elle conviendra à tous les foyers. Si le jeune n’a pas encore de dépenses autonomes, si les parents veulent uniquement remettre une somme fixe en espèces, ou si la famille cherche un outil pour gérer un budget commun entre adultes, une autre solution sera probablement plus adaptée.
Je garderais aussi une attente réaliste : une application ne garantit pas qu’un adolescent épargne, respecte un budget ou comprenne spontanément le coût de ses choix. Son intérêt dépend de la façon dont la famille s’en sert. Une cagnotte laissée sans objectif précis risque de ne pas motiver, et une limite imposée sans explication risque d’être ressentie comme une punition. En revanche, des règles discutées, un objectif choisi par le jeune et un point régulier sur les dépenses forment un parcours d’apprentissage plus concret.
Le bon choix pour votre foyer
En résumé, Pixpay est bien plus qu’une simple application bancaire. C'est un outil éducatif qui aide les adolescents à comprendre la valeur de l'argent tout en offrant aux parents le contrôle et la sécurité dont ils ont besoin. Si vous êtes parent d'un adolescent, je vous recommande vivement de jeter un œil à cette application. Elle pourrait bien changer la façon dont votre famille gère l'argent au quotidien. Alors, prêt à donner un coup de pouce à l'éducation financière de votre enfant ?
Mon avis est positif pour les familles qui veulent passer d’un argent de poche distribué sans suivi à un apprentissage plus actif, avec des limites compréhensibles et des objectifs choisis ensemble. Je la recommanderais moins à celles qui privilégient les espèces, qui ne souhaitent pas suivre les paiements ou dont l’adolescent n’est pas prêt à utiliser une carte de façon responsable. Dans tous les cas, je commencerais par établir un budget réaliste, décider des dépenses qu’il couvre et expliquer clairement le rôle du suivi parental. C’est cette préparation, plus que la carte elle-même, qui peut faire de Pixpay une aide utile à la maison.
FAQ sur Pixpay
Qu'est-ce que Pixpay et comment fonctionne-t-il ?
Pixpay est une application de gestion de l'argent de poche dédiée aux adolescents et à leurs parents. Elle fonctionne comme une carte bancaire prépayée qui permet aux jeunes de gérer leurs dépenses tout en apprenant la gestion financière. Les parents peuvent superviser l'utilisation des fonds grâce à l'application et définir des limites de dépenses.
Pixpay est-il sûr pour les adolescents ?
Oui, Pixpay est conçu pour être sûr pour les adolescents. L'application offre une sécurité renforcée avec des notifications en temps réel pour chaque transaction, et les parents ont la possibilité de bloquer ou de débloquer la carte à tout moment. De plus, Pixpay ne permet pas de découvert, ce qui prévient les dettes non désirées.
Quels sont les coûts associés à l'utilisation de Pixpay ?
Pixpay propose une carte avec un abonnement mensuel. Les frais peuvent inclure un coût fixe pour l'utilisation de la carte, mais les retraits aux distributeurs et les paiements sont généralement gratuits en zone euro. Il est important de vérifier tous les frais associés avant de s'inscrire pour éviter toute surprise.
Comment recharger la carte Pixpay ?
La carte Pixpay peut être rechargée facilement via l'application par les parents. Ils peuvent transférer de l'argent depuis leur compte bancaire directement vers la carte Pixpay de leur adolescent. Cette flexibilité permet de s'assurer que les jeunes ont toujours des fonds disponibles pour leurs besoins quotidiens.
Pixpay offre-t-il des fonctionnalités supplémentaires pour l'éducation financière ?
Oui, Pixpay intègre diverses fonctionnalités éducatives pour aider les adolescents à mieux comprendre la gestion de l'argent. L'application propose des conseils, des défis et des objectifs financiers pour encourager les bonnes pratiques. Cela aide les jeunes à acquérir des compétences financières essentielles pour l'avenir.


