


Revolut – Kids & Teens
Avis 4,8Catégorie FinanceTéléchargements1.00M
Captures d’écran
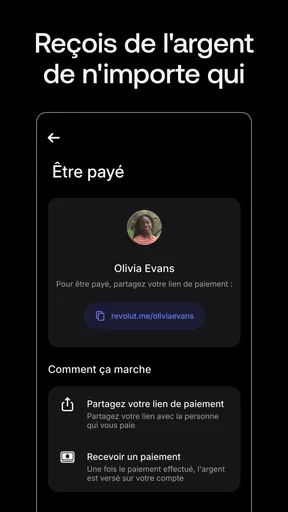
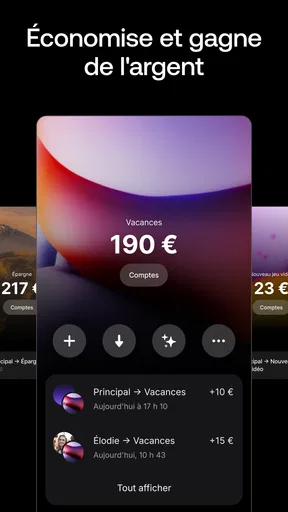
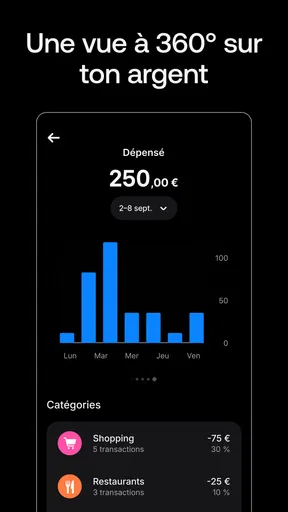
Télécharger
Télécharger surGoogle PlayTélécharger surApp StoreAvantages
- Interface utilisateur intuitive et fluide.
- Accès gratuit à des outils financiers.
- Notifications instantanées des transactions.
- Support client réactif et disponible.
- Gestion efficace des dépenses.
Inconvénients
- Limité aux utilisateurs de moins de 18 ans.
- Pas de services de crédit disponibles.
- Certaines fonctionnalités payantes.
- Restrictions géographiques sur l'utilisation.
- Nécessite une connexion Internet stable.
 Analyse par Appcracy
Ce qui m’intéresse d’abord dans Revolut <18, c’est le passage entre l’argent que les parents donnent et l’argent que les jeunes apprennent à gérer eux-mêmes. Une carte peut rendre cette transition concrète, mais elle ne remplace pas une conversation sur les dépenses, les priorités et les erreurs possibles. À mes yeux, l’intérêt de l’application se joue précisément dans cet équilibre : donner de l’autonomie sans laisser un enfant découvrir seul les conséquences de chaque achat.
Développée par Revolut Ltd, cette application de finances s’adresse aux moins de 18 ans et se présente comme un espace conçu pour eux, plutôt qu’une simple copie d’une application bancaire pour adultes. Elle est gratuite, classée PEGI 3 et sa version actuelle est la 5.86. Sur Google Play, elle affiche une moyenne de 4,7, issue d’environ 26 000 évaluations, et dépasse le million d’installations. Ces chiffres montrent qu’elle a trouvé son public, mais ils ne disent pas à eux seuls si elle conviendra à chaque famille : le point décisif reste la façon dont parent et jeune s’accordent sur les règles d’utilisation.
Apprendre en faisant, pas seulement en regardant un solde
Je trouve plus intéressant d’aborder ce type d’outil comme un terrain d’apprentissage que comme un moyen de payer plus facilement. Lorsqu’un jeune voit une somme diminuer après un achat, le lien entre décision et budget devient plus visible qu’avec de l’argent donné sans suivi. Le bénéfice dépend toutefois de l’accompagnement : prendre quelques minutes pour discuter d’un achat ou d’un objectif peut transformer une simple transaction en occasion d’apprendre.
Pour un parent, une bonne manière de commencer est de convenir ensemble d’un usage simple, par exemple réserver une partie de l’argent reçu à une dépense courante et garder le reste pour un projet. Il vaut mieux fixer des attentes compréhensibles que multiplier les règles sans explication. L’application peut soutenir cette démarche, mais c’est la discussion familiale qui donne du sens aux choix et aide le jeune à comprendre pourquoi une limite existe.
Ce qu’il faut garder en tête avant de l’installer
Une application financière pensée pour les jeunes n’est pas automatiquement le bon choix pour tous. Si l’enfant est encore trop jeune pour suivre ses dépenses ou si la famille préfère gérer l’argent de poche en espèces, une solution plus simple peut être plus adaptée. De même, un adolescent qui cherche avant tout une autonomie financière complète risque de trouver le cadre parental trop présent : mieux vaut en parler avant de faire de l’application un outil du quotidien.
Je conseille aussi aux parents de ne pas confondre visibilité et apprentissage. Voir les transactions peut aider à repérer une habitude ou à répondre à une question, mais surveiller chaque dépense sans dialogue peut rendre l’expérience pesante. Le plus utile est de convenir à l’avance de ce qui sera suivi et de laisser au jeune une marge adaptée à son âge. C’est cette confiance progressive, plus que la technologie seule, qui peut faire de l’application un bon support éducatif.
Une interface adaptée pour les jeunes
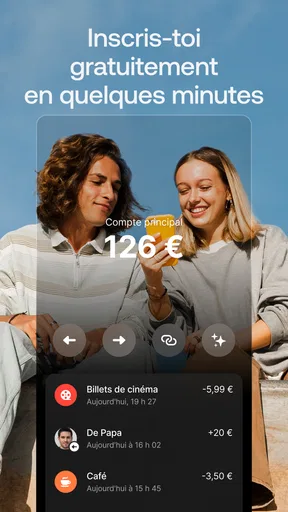
En ce qui concerne l'interface utilisateur, Revolut <18 frappe fort avec un design coloré et intuitif. Dès l'ouverture de l'application, on est accueilli par une interface qui semble avoir été conçue pour être à la fois éducative et ludique. Les icônes et les graphiques sont grands et clairs, ce qui facilite la navigation même pour les plus jeunes utilisateurs.
À lire ensuite
Instagram, l’art de capter l’attention minute après minute
Etsy mise sur la découverte d’objets singuliers, sans garantie d’avance
Dr. Driving : le plaisir de se garer sous pression
Sur X, l’actualité se fabrique en direct, au milieu du bruit
Ma Talking Angela : un rituel attachant, mais trop répétitif
Eyecon filtre les appels indésirables sans compliquer le quotidien
Fonctionnalités engageantes pour apprendre à gérer l'argent
L'une des caractéristiques que j'ai vraiment appréciées est la possibilité de créer des "objectifs d'épargne". Les jeunes peuvent définir leurs propres objectifs financiers, et l'application les aide à suivre leur progression. Cela leur donne une idée réaliste de l'épargne et de la gestion de l'argent. De plus, la fonction de "tâches rémunérées" permet aux parents d'assigner des tâches spécifiques à leurs enfants, favorisant ainsi la responsabilisation et la valorisation de l'effort.
Pour que ces objectifs restent utiles, je recommande de choisir un projet précis plutôt qu’un but vague comme « économiser davantage ». Un jeune peut, par exemple, décider de mettre de côté une partie de son argent de poche pour un achat qu’il souhaite faire plus tard. La progression devient alors plus facile à comprendre, et le parent peut parler du délai, du montant à garder disponible et de ce qui se passe si une dépense imprévue arrive. Il ne s’agit pas de transformer chaque achat en exercice scolaire, mais de rendre visibles quelques arbitrages concrets.
Les tâches rémunérées peuvent également servir de point de départ à une discussion sur la différence entre aider à la maison et recevoir une récompense. Les parents ont intérêt à préciser quelles tâches sont concernées et à quel moment la rémunération est prévue, afin d’éviter les malentendus. Ce fonctionnement convient surtout aux familles qui veulent relier une responsabilité définie à une somme convenue ; il sera moins pertinent si elles ne souhaitent pas associer les tâches domestiques à de l’argent.
En outre, l'application offre des cours rapides sur les bases de la finance, ce qui est un excellent moyen pour les jeunes d'apprendre des concepts financiers tout en utilisant l'application. Ces leçons sont présentées de manière simple et sont complétées par des quiz interactifs pour garder les utilisateurs engagés.
Je vois ces leçons comme un complément, pas comme un cours complet de gestion budgétaire. Un quiz peut vérifier qu’un terme est compris, tandis qu’une décision réelle — dépenser maintenant ou attendre — demande un échange plus nuancé. Une bonne routine consiste à partir d’une situation vécue, puis à rapprocher le sujet d’une leçon ou d’un objectif d’épargne. Cette façon de faire donne davantage de relief au contenu qu’une utilisation isolée de l’application.
Sécurité et contrôle parental
Pour les parents inquiets de la sécurité, Revolut <18 offre un contrôle parental robuste. Les parents peuvent surveiller les transactions de leurs enfants en temps réel et définir des limites de dépenses. Cette supervision permet aux parents de rester en contrôle tout en permettant à leurs enfants d'apprendre à gérer leur argent en toute sécurité.
Dans une journée ordinaire, cela peut être utile lorsqu’un adolescent doit acheter son déjeuner ou régler une petite dépense pendant une sortie. Le parent peut garder un aperçu des mouvements sans devoir remettre de l’argent liquide à chaque occasion, tandis que le jeune s’exerce à respecter le montant prévu. Pour que ce scénario reste formateur, je suggère de discuter à l’avance de la somme disponible et de la conduite à tenir si le paiement prévu ne suffit pas. La carte facilite le geste ; elle ne décide pas à la place de la famille.
Avant la première utilisation, je prendrais aussi le temps de clarifier qui s’occupe de l’approvisionnement de l’argent et comment les limites seront ajustées à mesure que le jeune gagne en autonomie. Ce sont des questions pratiques, mais elles évitent que le contrôle parental soit perçu comme une sanction ou qu’un jeune pense disposer d’une somme sans comprendre le cadre. Une règle expliquée à l’avance est généralement plus facile à respecter qu’une restriction découverte au moment d’un achat.
Face aux alternatives habituelles, le choix dépend surtout de ce que la famille veut privilégier. L’argent liquide rend les billets dépensés immédiatement visibles et ne demande pas de suivre une interface, ce qui peut convenir à un enfant qui débute. Une carte bancaire classique donne une expérience de paiement plus proche de celle d’un adulte, mais n’est pas nécessairement conçue comme un espace d’apprentissage partagé entre parent et jeune. Revolut <18 se distingue par cette combinaison de suivi parental et d’outils orientés vers l’épargne et l’apprentissage ; en revanche, une famille qui veut uniquement donner une somme en espèces n’aura peut-être pas besoin d’une application supplémentaire.
La supervision a aussi une limite importante : elle ne garantit pas que chaque dépense soit judicieuse. Des plafonds peuvent aider à contenir un budget, mais ils ne remplacent ni le jugement du jeune ni la confiance qui se construit avec le temps. Je privilégierais des limites compréhensibles, que parent et enfant peuvent réexaminer ensemble, plutôt que de tout verrouiller par défaut. Pour un adolescent déjà responsable, un contrôle trop serré peut réduire l’intérêt de l’exercice ; pour un jeune qui commence, un cadre plus marqué peut au contraire rassurer les deux côtés.
En termes de sécurité, l'application utilise des protocoles de sécurité avancés similaires à ceux utilisés par les banques traditionnelles, ce qui est rassurant pour les parents soucieux de la sécurité des données de leurs enfants.
La sécurité technique reste une partie du sujet, mais les habitudes comptent également. J’encouragerais le jeune à protéger l’accès à son téléphone et à prévenir rapidement le parent s’il ne retrouve plus sa carte ou remarque une opération qu’il ne comprend pas. Ce sont des réflexes utiles avec n’importe quel moyen de paiement. Ils rendent l’utilisation plus responsable sans donner l’impression que l’application peut, à elle seule, empêcher toute mauvaise surprise.
Pour quelles familles le cadre est le plus pertinent
À mon avis, l’application est particulièrement intéressante pour les parents qui veulent faire évoluer progressivement l’argent de poche vers des paiements suivis, tout en gardant une possibilité de supervision. Elle peut aussi convenir à un jeune motivé par un objectif personnel, car suivre une progression rend l’attente plus concrète. À l’inverse, elle sera moins utile si le jeune n’est pas prêt à gérer une carte ou si les parents ne souhaitent pas intégrer le suivi numérique dans leur organisation familiale.
Je ne la choisirais pas non plus en supposant qu’elle remplace une banque destinée aux adultes. Son intérêt est justement son cadre pour les moins de 18 ans et la place accordée au parent. Quand les besoins changent, il faut réévaluer si cet équilibre reste adapté plutôt que de considérer l’application comme une solution définitive. Pour un enfant, le bon rythme consiste à commencer avec des usages limités, observer comment il s’en sort et ajuster les responsabilités en fonction de son comportement.
En conclusion, Revolut <18 n'est pas seulement une application bancaire ; c'est un outil éducatif précieux pour les jeunes. Elle offre une introduction à la gestion financière de manière sécurisée et amusante. En tant qu'adulte, je pense que c'est une excellente initiative pour préparer les jeunes à l'avenir financier tout en leur offrant une certaine liberté sous surveillance. Bref, c'est un must pour les parents qui souhaitent que leurs enfants apprennent la valeur de l'argent dès le plus jeune âge.
FAQ sur Revolut – Kids & Teens
Qu'est-ce que Revolut <18 et à qui s'adresse-t-il ?
Revolut <18 est une application bancaire conçue pour les jeunes de moins de 18 ans. Elle leur permet de gérer leur argent de manière autonome tout en offrant un contrôle parental. Cette application est idéale pour les adolescents qui souhaitent apprendre à gérer leur budget, effectuer des paiements en ligne et en magasin, le tout sous la supervision de leurs parents.
Comment puis-je créer un compte sur Revolut <18 ?
Pour créer un compte Revolut <18, un parent ou un tuteur doit d'abord avoir un compte Revolut actif. Ensuite, ils peuvent ajouter leur enfant en utilisant l'application Revolut. Une fois l'enfant ajouté, il pourra télécharger l'application Revolut <18, se connecter, et commencer à utiliser son compte sous la supervision parentale.
Quelles sont les fonctionnalités offertes par Revolut <18 ?
Revolut <18 offre diverses fonctionnalités adaptées aux jeunes, telles que la possibilité de suivre les dépenses, de mettre en place des objectifs d'épargne, et d'effectuer des paiements en ligne et en magasin. Les parents peuvent également définir des limites de dépenses et recevoir des notifications sur les transactions de leurs enfants pour une meilleure supervision.
Revolut <18 est-il sécurisé pour les jeunes utilisateurs ?
Oui, Revolut <18 est équipé de nombreuses mesures de sécurité pour protéger les jeunes utilisateurs. L'application utilise une technologie de cryptage avancée pour sécuriser les données personnelles et financières. De plus, les parents peuvent surveiller l'activité du compte, ce qui ajoute une couche supplémentaire de sécurité et de confiance.
Quels sont les coûts associés à l'utilisation de Revolut <18 ?
L'utilisation de Revolut <18 est généralement gratuite, mais elle nécessite que le parent ait un compte Revolut actif, qui peut avoir des frais selon le plan choisi. Il est conseillé de vérifier les conditions tarifaires sur le site officiel de Revolut pour des informations détaillées sur les éventuels coûts supplémentaires.


